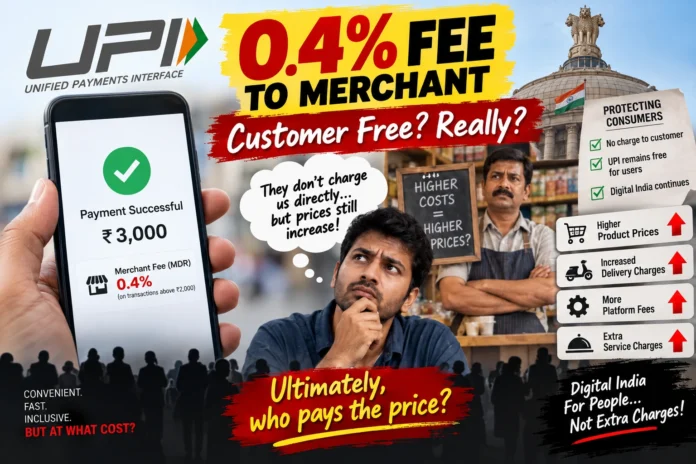


भारत में UPI ने डिजिटल भुगतान की तस्वीर पूरी तरह बदल दी है। छोटी दुकान से लेकर बड़े ऑनलाइन प्लेटफॉर्म तक, आज करोड़ों लोग UPI के जरिए भुगतान करते हैं। इसकी सबसे बड़ी खूबी यह रही कि ग्राहक के लिए भुगतान लगभग पूरी तरह मुफ्त रहा। अब इस व्यवस्था में एक महत्वपूर्ण बदलाव होने जा रहा है। NPCI ने चुनिंदा Person-to-Merchant यानी P2M UPI transactions पर 0.4% Merchant Discount Rate (MDR) लागू करने की घोषणा की है। यह व्यवस्था 15 अक्टूबर 2026 से ₹2,000 से अधिक के पात्र लेनदेन पर लागू होगी। ₹2,000 तक के P2M भुगतान और व्यक्ति-से-व्यक्ति यानी P2P भुगतान इस शुल्क के दायरे से बाहर रहेंगे। ₹75,000 या उससे अधिक के लेनदेन पर शुल्क ₹300 तक सीमित रहेगा।
सरकार और भुगतान उद्योग का तर्क है कि यह शुल्क ग्राहक से नहीं लिया जाएगा। MDR merchant यानी कारोबारी से लिया जाएगा। वित्त मंत्री निर्मला सीतारमण ने भी स्पष्ट किया है कि यदि MDR लगाया जाता है तो इसका भार merchants पर होगा, end users पर नहीं।
लेकिन यहीं से एक बड़ा सवाल पैदा होता है—अगर कारोबारी की लागत बढ़ेगी, तो क्या वह हमेशा उस अतिरिक्त लागत को खुद ही वहन करेगा?
कागज पर ग्राहक सुरक्षित, बाजार में तस्वीर अलग?
0.4% सुनने में छोटी दर लग सकती है। उदाहरण के लिए ₹3,000 के भुगतान पर MDR ₹12 और ₹50,000 के भुगतान पर ₹200 होगा।
लेकिन व्यापार में लागत की हर छोटी वृद्धि अंततः pricing strategy को प्रभावित कर सकती है। कोई merchant सीधे ग्राहक से “UPI charge” नहीं ले, फिर भी वह अपनी कुल कीमतों, service charges, platform fees, delivery charges या अन्य शुल्कों को बदल सकता है।
यही इस व्यवस्था की सबसे बड़ी चिंता है।
मान लीजिए कोई ग्राहक किसी ऑनलाइन प्लेटफॉर्म से ₹3,000 का सामान खरीदता है। यदि merchant को ₹12 का अतिरिक्त payment cost देना पड़ता है, तो merchant के पास कई विकल्प हैं—वह अपने margin से इसे वहन करे, product की कीमत में थोड़ा बदलाव करे या किसी दूसरे charge को बढ़ाए।
कानूनी रूप से “UPI fee” ग्राहक से नहीं लेना और आर्थिक रूप से ग्राहक पर लागत का असर न पड़ना—ये दोनों बिल्कुल अलग बातें हैं।
Platform Fee और Delivery Charge का सवाल
आज online commerce में ग्राहक पहले ही कई प्रकार के charges देखता है—platform fee, delivery fee, handling fee, convenience fee और अन्य service charges।
ऐसे वातावरण में यदि payment processing की नई लागत merchant या platform पर आती है, तो यह देखना महत्वपूर्ण होगा कि क्या भविष्य में इन शुल्कों में वृद्धि होती है।
यह कहना सही नहीं होगा कि हर platform fee की वृद्धि केवल UPI MDR के कारण होगी। इसके पीछे कई दूसरे कारण भी हो सकते हैं—delivery cost, salaries, technology, warehousing, discounts, advertising और payment infrastructure।
लेकिन सवाल यह है कि क्या नई UPI लागत का बोझ अप्रत्यक्ष रूप से consumer तक पहुंच सकता है?
यही वह मुद्दा है जिस पर policy makers और regulators को विशेष निगरानी रखनी चाहिए।
“ग्राहक से शुल्क नहीं लिया जाएगा” पर्याप्त सुरक्षा है?
सरकार ने स्पष्ट किया है कि ग्राहक से सीधे UPI transaction charge नहीं लिया जाएगा। यह उपभोक्ता के लिए महत्वपूर्ण सुरक्षा है। अगस्त में सरकार ने यह भी कहा था कि संभावित MDR सीमित merchant transactions और एक threshold से ऊपर लागू होगा।
लेकिन direct charge और indirect cost pass-through अलग-अलग चीजें हैं।
अगर किसी दुकान पर ग्राहक को कहा जाए कि “UPI charge 0.4% है”, तो इसे आसानी से पहचाना जा सकता है। लेकिन अगर उसी दुकान ने अगले महीने अपने product की कीमत ₹10 बढ़ा दी, तो ग्राहक के लिए यह पता लगाना लगभग असंभव होगा कि उस वृद्धि में payment cost की कितनी भूमिका है।
यही कारण है कि केवल “customer से UPI fee नहीं ली जाएगी” कहना पर्याप्त नहीं हो सकता। Transparent pricing और effective monitoring भी जरूरी होगी।
छोटे कारोबारियों पर कितना असर?
एक सकारात्मक पहलू यह है कि नई व्यवस्था में छोटे merchants को सुरक्षा देने की बात कही गई है। Payment industry ने भी कहा है कि small merchants को MDR से बचाया जाना चाहिए और consumer payments free रहने चाहिए।
फिर भी merchant की परिभाषा और exemption rules कितने व्यापक होंगे, यह महत्वपूर्ण है।
भारत में लाखों छोटे और मध्यम व्यापारी हैं। कई कारोबारों में profit margin बहुत कम होता है। ऐसे व्यवसाय के लिए प्रत्येक transaction पर थोड़ी अतिरिक्त लागत भी लंबे समय में महत्वपूर्ण हो सकती है।
इसलिए MDR लागू करने के साथ यह स्पष्ट करना जरूरी है कि किन merchants पर शुल्क लगेगा, किस transaction value पर लगेगा और किन categories को exemption मिलेगा।
UPI को चलाने की लागत भी वास्तविक है
इस बहस का दूसरा पक्ष भी समझना जरूरी है।
UPI infrastructure को लगातार servers, cybersecurity, fraud prevention, authentication, banking infrastructure और technology investment की जरूरत होती है। Business Standard के अनुसार जुलाई 2026 में UPI ने 23.66 billion transactions process किए, जिनकी कुल value लगभग ₹29.88 trillion थी।
इतने बड़े digital payment network को बनाए रखना मुफ्त नहीं है।
इसी कारण payment industry का तर्क है कि MDR से प्राप्त revenue का उपयोग infrastructure, security और innovation में किया जा सकता है। Industry estimates में पहले 0.2%-0.4% जैसी दरों की चर्चा हुई थी।
इसलिए समस्या यह नहीं है कि payment infrastructure को funding की जरूरत क्यों है। असली सवाल है—उस funding का आर्थिक भार किस तरह बांटा जाए?
क्या 0.4% वास्तव में छोटा शुल्क है?
एक transaction के स्तर पर ₹12 या ₹20 बहुत बड़ा नहीं लगता। लेकिन करोड़ों transactions पर percentage-based charge एक बड़ी revenue stream बन सकता है।
उदाहरण के लिए ₹10,000 के पात्र merchant transaction पर 0.4% का MDR ₹40 होगा।
यदि कोई business रोजाना हजारों high-value UPI payments लेता है, तो cumulative payment cost काफी बड़ी हो सकती है।
यहीं पर merchant के सामने business decision आता है—क्या वह यह खर्च खुद उठाएगा या अपने pricing structure में कहीं adjust करेगा?
इसका जवाब हर business में अलग होगा। लेकिन consumer protection की दृष्टि से इस संभावना को नजरअंदाज करना उचित नहीं होगा।
सबसे बड़ी जरूरत: पारदर्शिता
यदि सरकार और NPCI का उद्देश्य यह सुनिश्चित करना है कि UPI ग्राहक पर अतिरिक्त बोझ न पड़े, तो केवल direct UPI fee पर रोक पर्याप्त नहीं होगी।
जरूरत है कि merchants और platforms के pricing practices पर भी नजर रखी जाए।
यदि कोई business UPI payment के कारण अलग से surcharge लगाता है, तो ग्राहक को इसकी स्पष्ट जानकारी मिलनी चाहिए। इसी तरह platform fees और delivery charges में बड़े बदलावों के पीछे उचित disclosure की व्यवस्था पर भी विचार किया जा सकता है।
लेकिन regulation इतना कठोर भी नहीं होना चाहिए कि businesses अपनी वास्तविक operating costs recover ही न कर सकें।
UPI की सफलता को महंगा नहीं बनाना चाहिए
UPI की सबसे बड़ी ताकत उसकी simplicity रही है—QR scan करो, PIN डालो और भुगतान पूरा।
भारत ने UPI को mass adoption तक पहुंचाया क्योंकि इसमें ग्राहक के लिए friction बहुत कम था। इसलिए आगे की किसी भी pricing policy में यह ध्यान रखना जरूरी है कि अतिरिक्त लागत के कारण merchants cash, cards या अन्य payment methods की ओर न जाएं और customers के लिए digital payment experience जटिल न हो।
0.4% MDR को लेकर बहस इसलिए महत्वपूर्ण है क्योंकि मुद्दा केवल 0.4% का नहीं है। मुद्दा यह है कि भुगतान की लागत आखिरकार किसकी जेब से निकलेगी।
सरकार कहती है कि ग्राहक से सीधे शुल्क नहीं लिया जाएगा। यह एक स्पष्ट policy position है। लेकिन बाजार में merchant costs का असर product prices और service charges पर किस हद तक पड़ेगा, यह आने वाले महीनों में दिखाई देगा।
इसलिए इस फैसले की सफलता का पैमाना केवल यह नहीं होना चाहिए कि ग्राहक के UPI app पर “₹0 transaction fee” दिखाई दे रही है। असली सवाल यह होना चाहिए कि क्या ग्राहक की कुल खरीदारी लागत भी नियंत्रण में रहती है।
UPI को sustainable बनाना जरूरी है, लेकिन sustainability की कीमत केवल merchant या अंततः consumer से अप्रत्यक्ष रूप से वसूल की जाए, यह सवाल उठना स्वाभाविक है।
भारत के डिजिटल भुगतान मॉडल को आगे बढ़ाते समय लक्ष्य केवल “UPI free है” कहना नहीं होना चाहिए। लक्ष्य होना चाहिए—UPI transparent, competitive और वास्तव में consumer-friendly भी बना रहे।


